📅 Bonos de 2 y 10 años de Estados Unidos: Análisis semana 40 del 28 de septiembre de 2026 – 4 de octubre de 2026
Los bonos estadounidenses iniciaron la semana 40 de 2026 con una aceleración alcista en sus rendimientos. El bono de 2 años se mantiene por encima de su nivel clave semanal de 4,837%, mientras el bono de 10 años alcanzó rápidamente el 5,233%, su primer objetivo de la semana.
📈 La presión alcista se mantiene en ambos tramos, aunque la velocidad del movimiento comienza a generar un escenario de sobreextensión que podría favorecer una corrección técnica. Al mismo tiempo, el spread entre 2Y y 10Y se amplió hasta +30,7 pb desde +24,4 pb, mostrando una recuperación moderada de la pendiente después de varias semanas de compresión.
La atención del mercado estará puesta en los datos macroeconómicos de esta semana, especialmente en el Core PCE, el PIB, el ISM manufacturero y los datos de empleo de EE. UU., con los NFP y la tasa de desempleo como principales referencias del viernes.
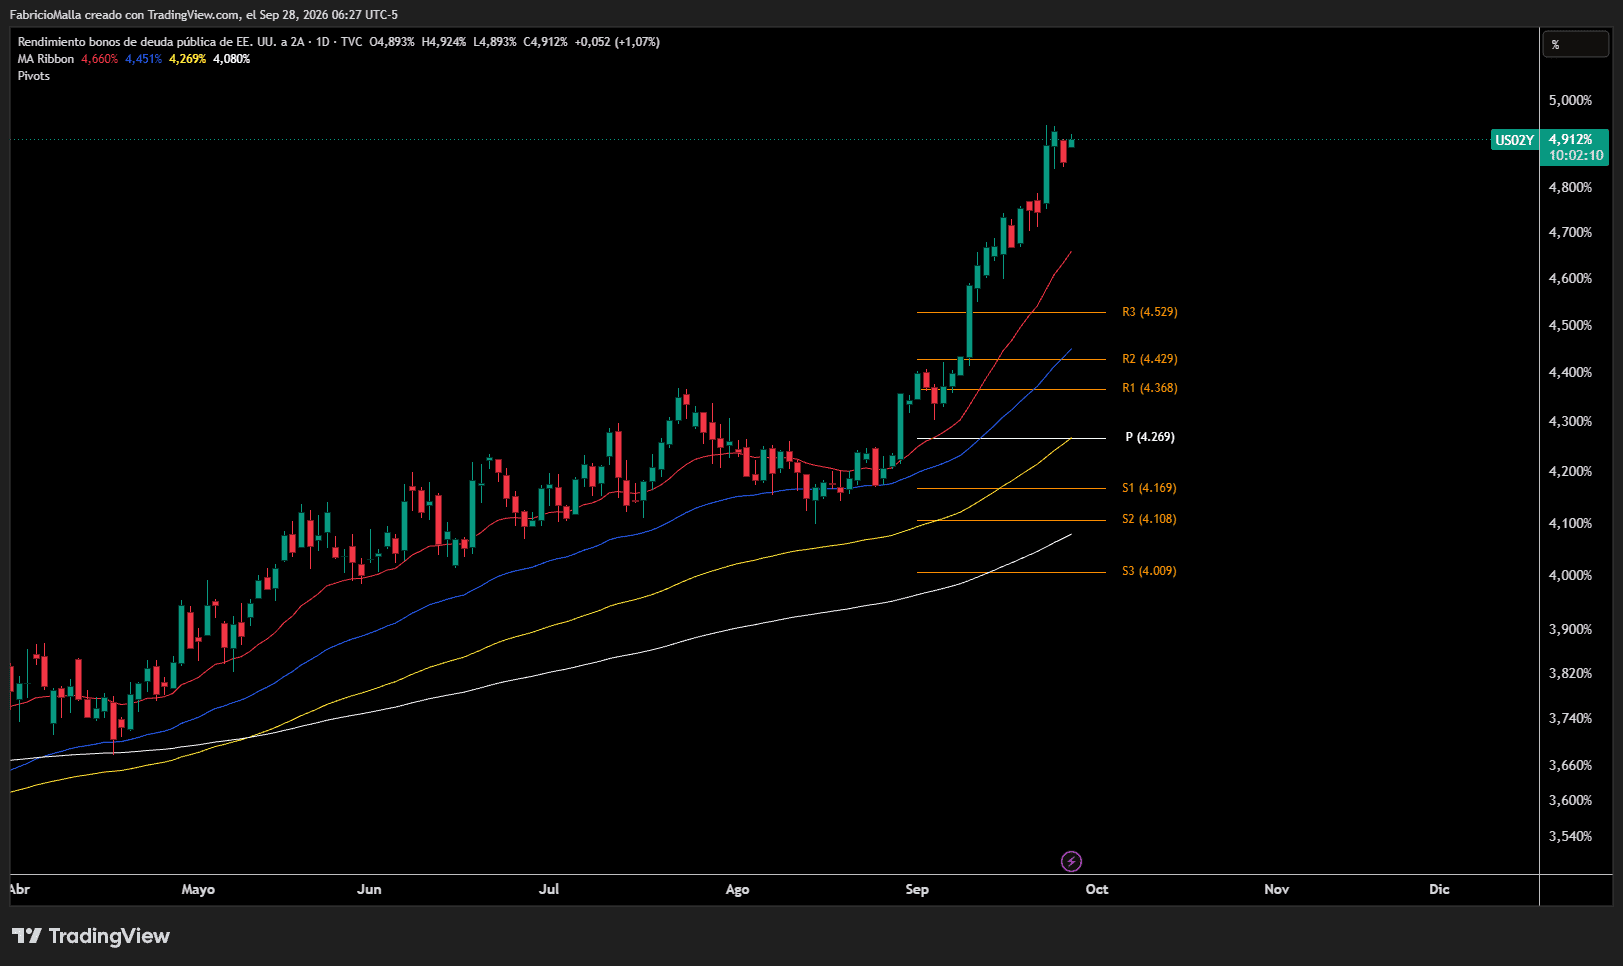
Bono de 2 años: Niveles septiembre de 2026
⏳ Temporalidad: Gráfico diario
💰 Rendimiento apertura septiembre: 4,348%
📈📉 Tendencia: alcista
- 📍 Nivel clave de septiembre: 4,269%
- 🔀 Media movil de 20 periodos (MA): 4,251% → 4,66%
- Objetivos de la tendencia alcista
- 🎯 R1: 4,368% → alcanzado el 03-09-2026
- 🎯 R2: 4,429% → alcanzado el 09-09-2026
- 🎯 R3: 4,529% → alcanzado el 10-09-2026
- Soportes
- 🛡️ S1: 4,169%
- 🛡️ S2: 4,108%
- 🛡️ S3: 4,009%
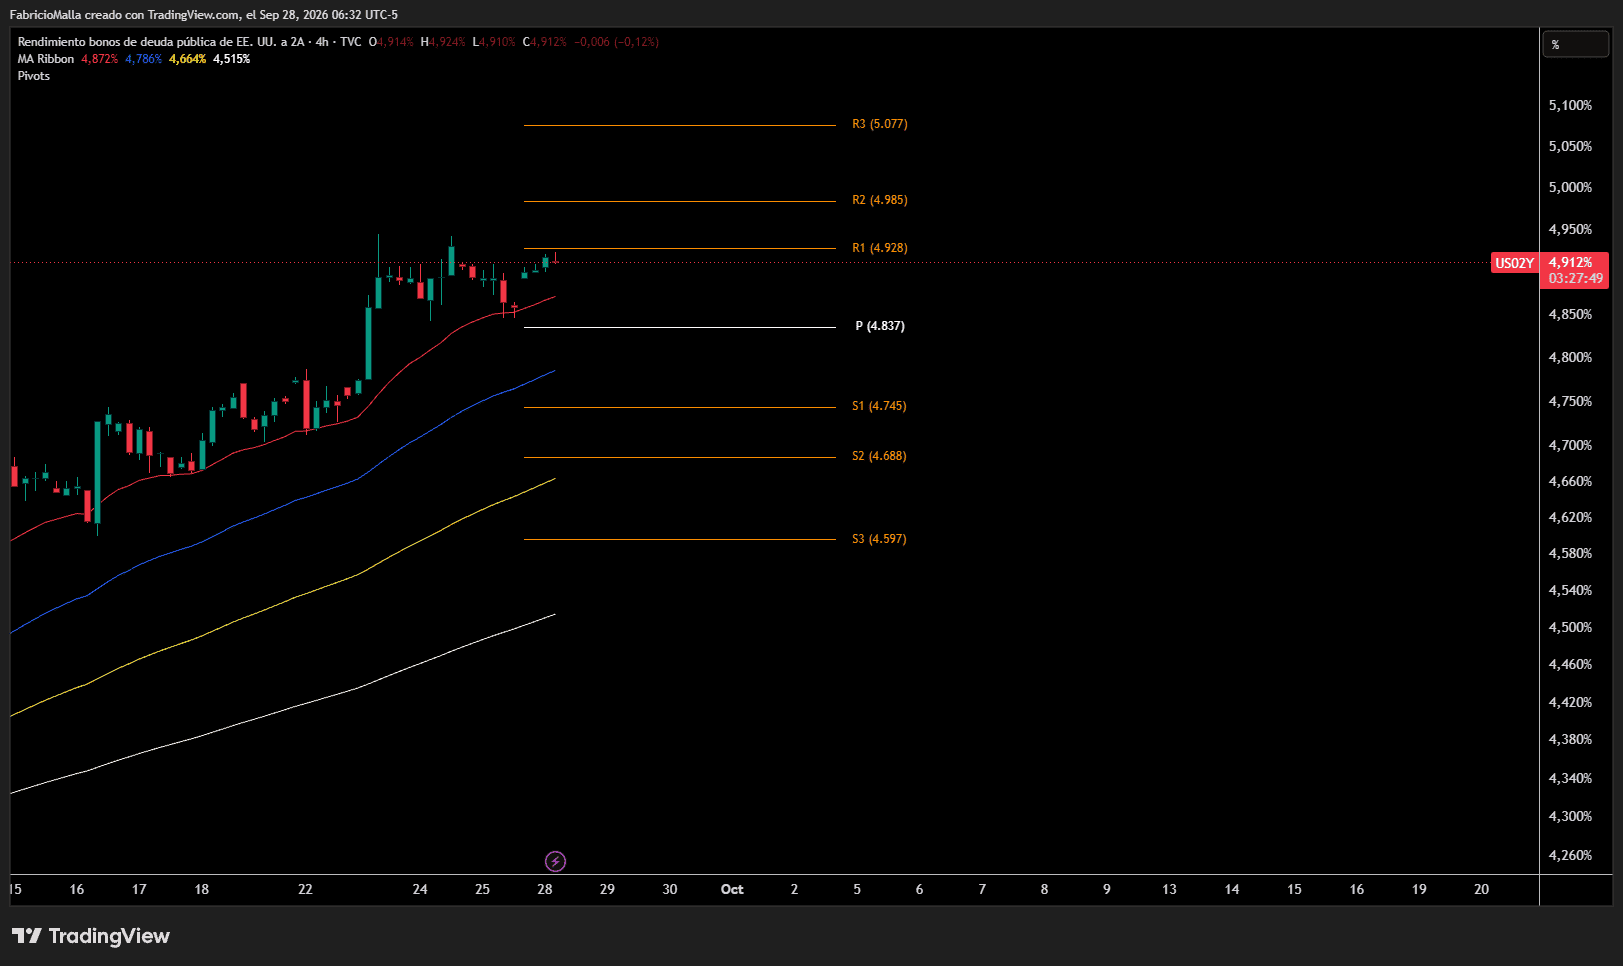
Bono de 2 años: Niveles semana 40 de 2026
⏳ Temporalidad: Gráfico de 4 horas
💰 Rendimiento apertura semana 40: 4,893%
📈📉 Tendencia: alcista
- 📍 Nivel clave de la semana 40: 4,837%
- 🔀 Media movil de 20 periodos (MA): 4,858%
- Objetivos de la tendencia alcista
- 🎯 R1: 4,928%
- 🎯 R2: 4,985%
- 🎯 R3: 5,077%
- Soportes
- 🛡️ S1: 4,745%
- 🛡️ S2: 4,688%
- 🛡️ S3: 4,597%
➡️ Rendimiento del bono de 2 años sobreextendido, con una posible corrección en gráfico diario. Esta semana se mantiene por encima de 4,37%, su nivel clave semanal, siendo este nivel determinante para su continuación alcista. El objetivo de los alcistas se encuentra en 4,958% – 5,077% y, en caso de una corrección, el nivel a considerar sería 4,597% (S3).
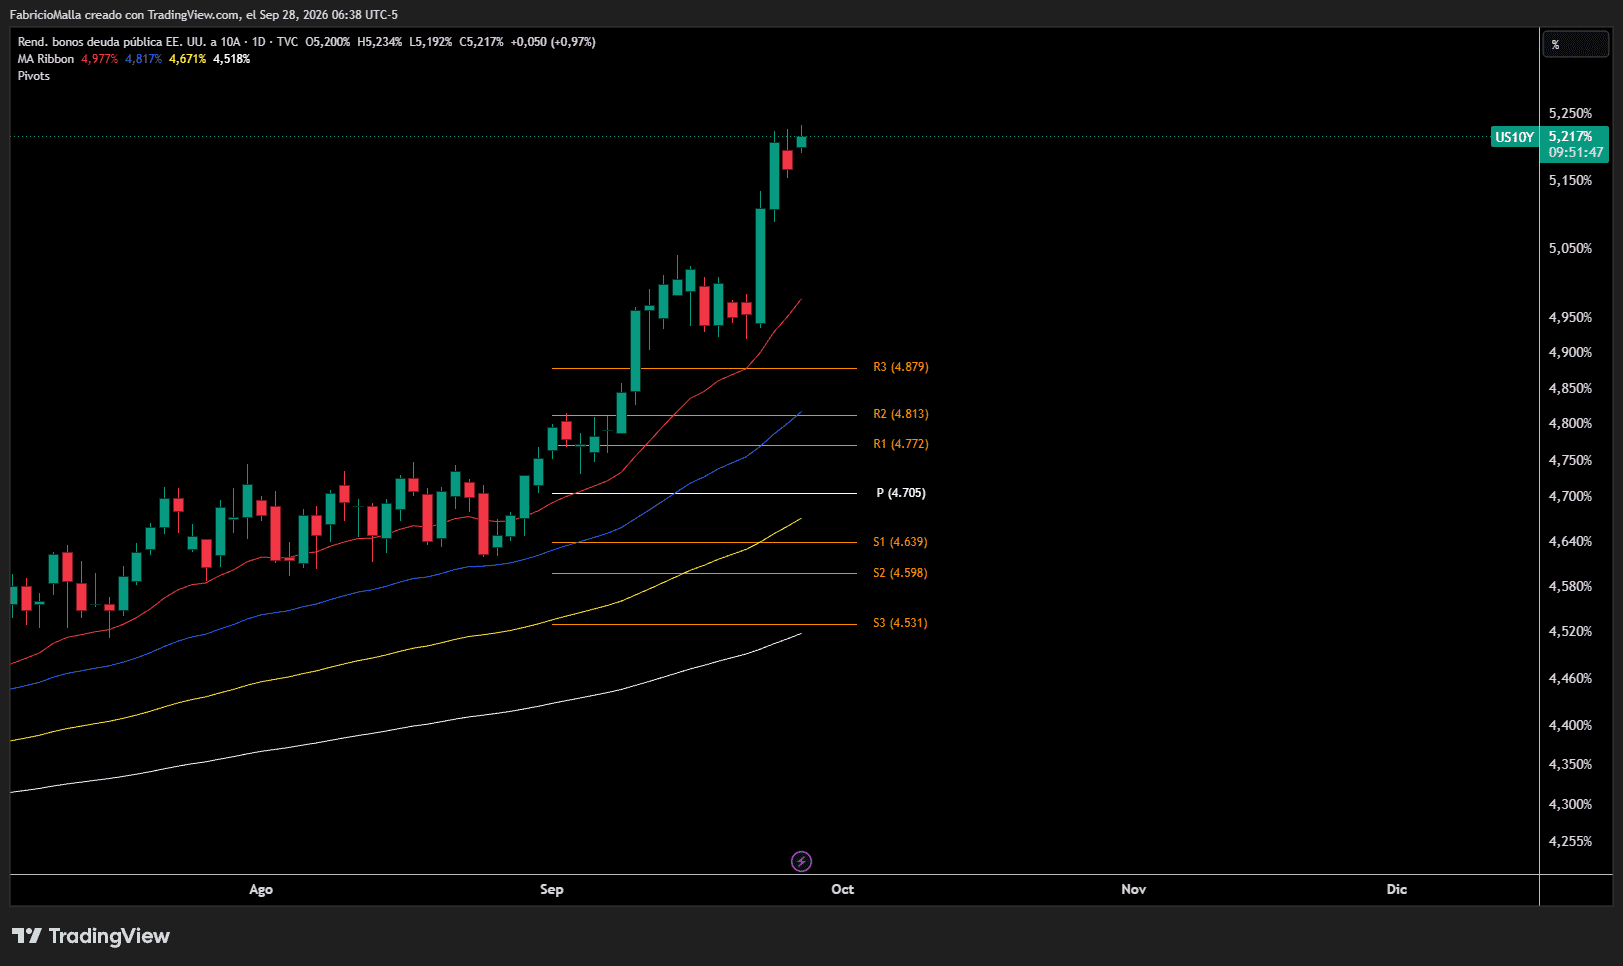
Bono de 10 años: Niveles septiembre de 2026
⏳ Temporalidad: Gráfico diario
💰 Rendimiento apertura septiembre: 4,764%
📈📉 Tendencia: alcista
- 📍 Nivel clave de septiembre: 4,705%
- 🔀 Media movil de 20 periodos (MA): 4,629%
- Objetivos de la tendencia alcista
- 🎯 R1: 4,772% → alcanzado el 03-09-2026
- 🎯 R2: 4,813% → alcanzado el 09-09-2026
- 🎯 R3: 4,879% → alcanzado el 10-09-2026
- Soportes
- 🛡️ S1: 4,639%
- 🛡️ S2: 4,598%
- 🛡️ S3: 4,531%
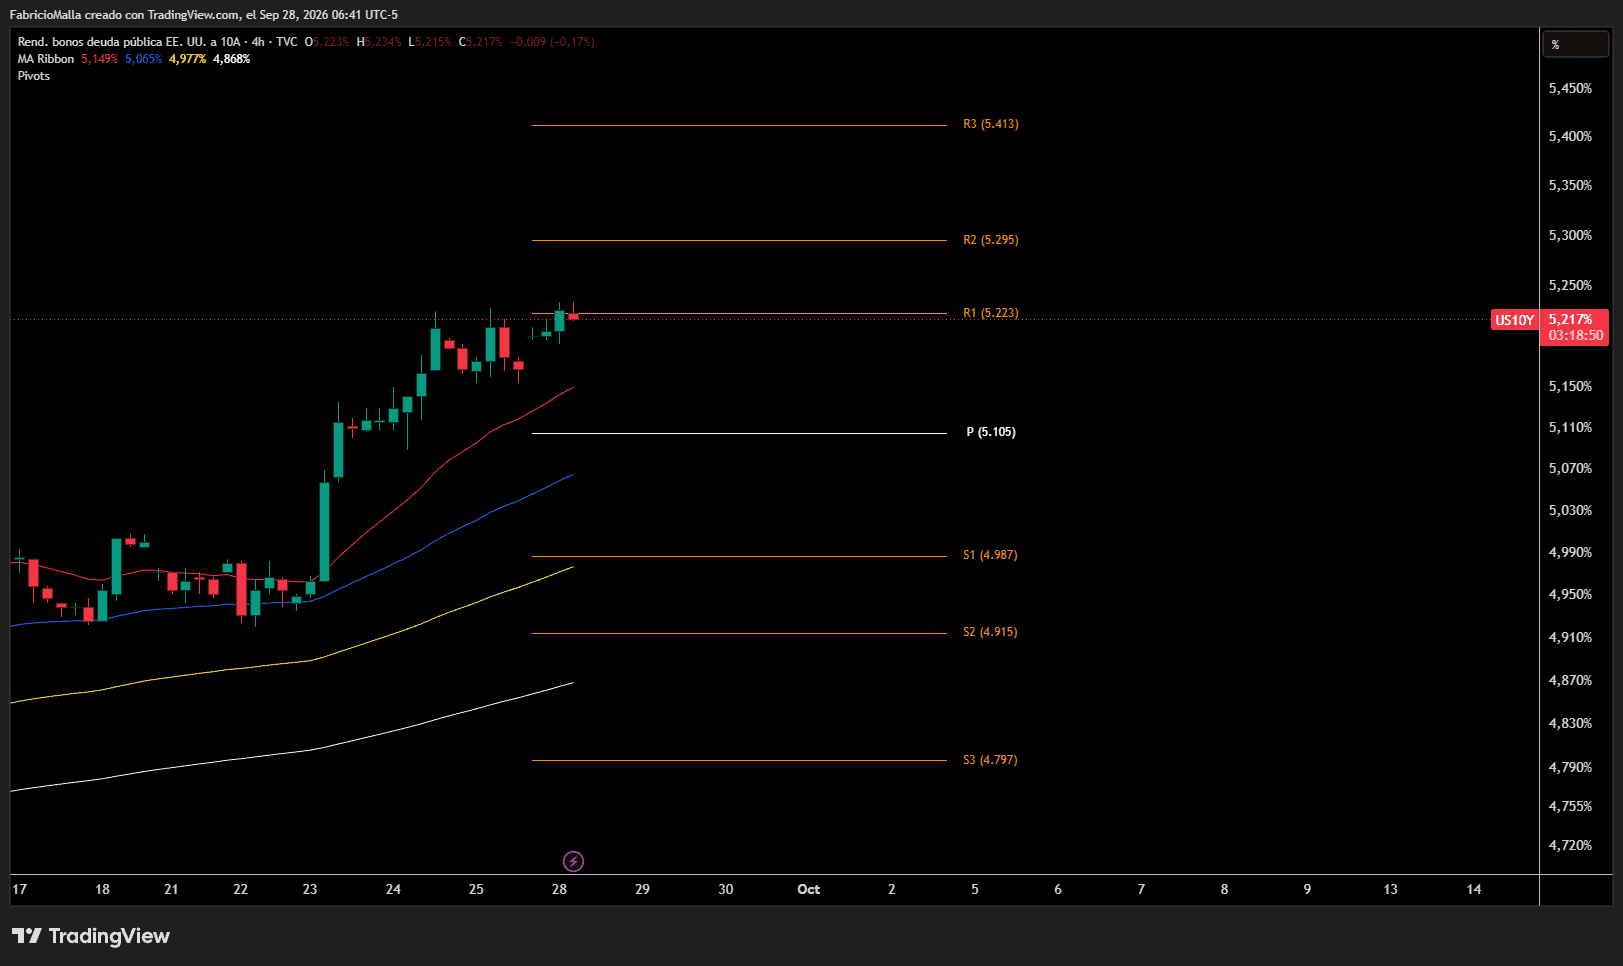
Bono de 10 años: Niveles semana 40 de 2026
⏳ Temporalidad: Gráfico de 4 horas
💰 Rendimiento apertura semana 40: 5,20%
📈📉 Tendencia: alcista
- 📍 Nivel clave de la semana 40: 5,105%
- 🔀 Media movil de 20 periodos (MA): 5,126%
- Objetivos de la tendencia alcista
- 🎯 R1: 5,233% → alcanzado 28 de septiembre de 2026
- 🎯 R2: 5,295%
- 🎯 R3: 5,413%
- Soportes
- 🛡️ S1: 4.987%
- 🛡️ S2: 4,915%
- 🛡️ S3: 4,797%
➡️ El bono de 10 años mantiene una tendencia alcista acelerada; de igual forma, una corrección llega a ser necesaria para buscar nuevos máximos. Esta semana alcanza su primer objetivo en los 5,233% (R3). Mientras se mantenga por encima de 5,105% (nivel clave), la tendencia sigue vigente.
🔄 Curva de rendimiento USA (Spread semana 40 – 2026)
📍 Rendimiento 2Y: 4,893%
📍 Rendimiento 10Y: 5,20%
📉 Spread actual: +30,7 puntos básicos (pbs)
El spread se recupera hasta +30,7 pb, frente a los +24,4 pb de la semana 39, ampliándose 6,3 pb. Ambos rendimientos aumentaron con fuerza, aunque el 10Y avanzó ligeramente más que el 2Y, permitiendo una recuperación moderada de la pendiente.
El movimiento interrumpe la compresión observada durante las dos semanas anteriores y devuelve el diferencial a la zona de +30 pb. Aun así, la curva continúa bastante alejada del nivel de +50 pb, por lo que la recuperación todavía no representa un cambio significativo en su estructura.
🔔 La zona de +30 pb se convierte ahora en una referencia inmediata. Una recuperación progresiva hacia +40/+50 pb devolvería mayor pendiente a la curva; mientras permanezca alrededor de +30 pb, el escenario sigue siendo de compresión, aunque con una ligera mejora respecto a la semana anterior.
🇩🇪 Spread del bono de 2 y 10 años de Alemania
📍 Rendimiento 2Y: 3,302%
📍 Rendimiento 10Y: 3,615%
📉 Spread actual: +31,3 puntos básicos (pbs)
🌎 Diferencial 2Y EE. UU. vs. Alemania: +159,1 puntos básicos (pbs)
La curva alemana también se amplía hasta +31,3 pb, frente a los +25,4 pb de la semana anterior. Tanto el 2Y como el 10Y aumentaron, aunque el tramo largo avanzó ligeramente más, generando una recuperación de la pendiente similar a la observada en Estados Unidos.
Por su parte, el diferencial entre los bonos de 2 años de EE. UU. y Alemania aumenta hasta +159,1 pb, desde los +149,5 pb de la semana 39. La brecha vuelve a ampliarse debido al mayor rendimiento del 2Y estadounidense frente al alemán.
🔔 La semana 40 muestra una recuperación simultánea de las dos curvas, ambas alrededor de +30 pb, mientras el diferencial 2Y entre EE. UU. y Alemania vuelve a ampliarse. La estructura sigue comprimida en ambos mercados, por lo que será importante observar si esta recuperación de la pendiente continúa o vuelve a perder fuerza.
Principales eventos macroeconómicos
La semana 40 concentra varias referencias de alto impacto para USD y EUR, con especial atención a los datos de inflación de EE. UU. y la eurozona, la actividad manufacturera y, sobre todo, el mercado laboral estadounidense.
Estados Unidos
- Martes 29: JOLTS Job Openings de agosto, previsto en 7,24 millones frente a 7,24 millones anterior.
- Miércoles 30: Jornada de alta relevancia con Core PCE mensual, previsto en 0,3% frente al 0,3% anterior; PIB del 2T final, proyectado en 1,5% frente al 2,1% anterior; ingresos personales, previstos en 0,3%; y gasto personal, previsto en 0,6%.
- Jueves 1: ISM Manufacturing PMI de septiembre, con previsión de 54,7 frente a 54,9 anterior.
- Viernes 2: Principal evento de la semana: Non-Farm Payrolls, previsto en 90.000 frente a 84.000 anterior, junto con la tasa de desempleo, que se proyecta estable en 4,1%.
Europa
- Miércoles 30: Alemania publicará la inflación preliminar interanual, prevista en 3,1% frente al 3,2% anterior.
- Viernes 2: Se conocerá la inflación preliminar de la eurozona, prevista en 3,6% frente al 3,6% anterior.
Foco de la semana
El viernes 2 de octubre concentra el principal riesgo de volatilidad debido a la publicación simultánea de NFP y desempleo en EE. UU.. Antes de ello, el mercado tendrá referencias importantes sobre inflación (Core PCE), crecimiento (PIB), consumo e ISM manufacturero, que ayudarán a formar expectativas sobre la trayectoria de la política monetaria de la Fed.
En Europa, la atención estará principalmente en la inflación alemana y de la eurozona, por su impacto sobre las expectativas de política monetaria del BCE.
Conclusión
Bonos: tendencia alcista vigente, pero con rendimientos sobreextendidos
Los rendimientos de los bonos de 2 y 10 años mantienen una estructura alcista, aunque ambos muestran señales de aceleración que aumentan la posibilidad de una corrección técnica. El 2Y tiene como zona de continuidad el nivel de 4,837%, mientras que el 10Y mantiene vigente su estructura mientras permanezca por encima de 5,105%.
💡 En caso de corrección, los niveles de 4,597% en el 2Y y 4,797% en el 10Y representan referencias relevantes dentro de los soportes semanales. Una pérdida de estas zonas modificaría la estructura de corto plazo y reduciría la presión alcista actual.
📌 La curva estadounidense recuperó pendiente hasta +30,7 pb y el diferencial 2Y EE. UU. vs. Alemania se amplió hasta +159,1 pb. Esta recuperación todavía es moderada y la curva continúa lejos de +50 pb, por lo que será importante observar si el movimiento hacia una mayor pendiente continúa durante la semana.
⚠️ El dato de mayor relevancia será el informe laboral del viernes, con NFP y desempleo, después de las referencias de inflación, crecimiento y actividad manufacturera publicadas durante la semana. Estos datos pueden generar movimientos importantes en los rendimientos y modificar las expectativas sobre la política monetaria de la Fed.
Descargo de Responsabilidad
El contenido publicado en este blog refleja exclusivamente mis opiniones personales, experiencias y análisis con fines educativos, de reflexión personal y como registro de mi operativa en los mercados financieros. No debe interpretarse como asesoramiento financiero, recomendación de inversión ni sugerencia para comprar o vender ningún activo o instrumento financiero. Operar en los mercados financieros implica riesgos significativos, incluyendo la pérdida total o parcial del capital invertido. Cada lector es responsable de realizar su propia investigación, evaluar su tolerancia al riesgo y, si lo considera necesario, buscar la orientación de un asesor financiero profesional antes de tomar decisiones de inversión. El autor no asume ninguna responsabilidad por pérdidas o daños directos o indirectos derivados del uso del contenido de este blog. El uso de la información aquí compartida es bajo su propio riesgo.